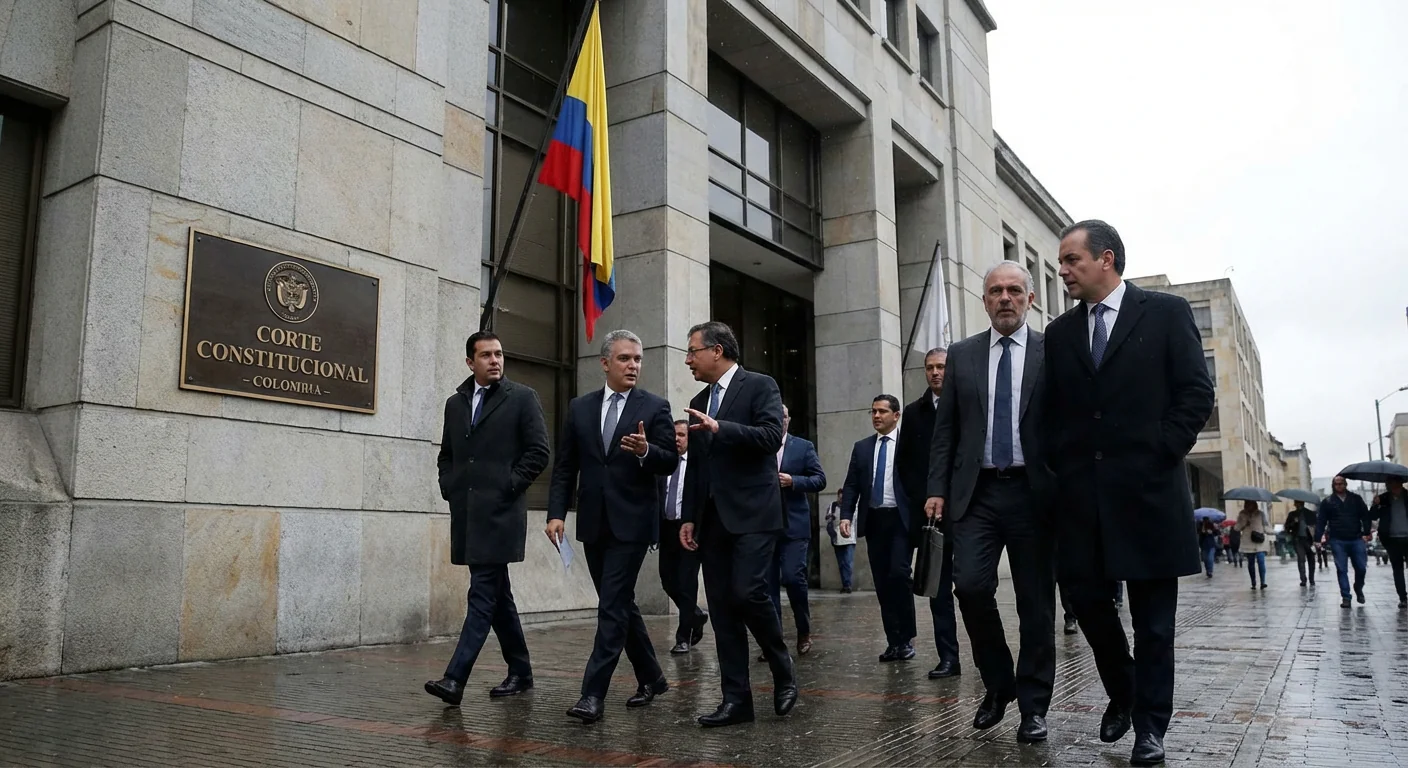
La Corte Constitucional suspendió de forma provisional el Decreto 1390 de 2025, con el que el gobierno de Gustavo Petro declaró la emergencia económica y social para cubrir el hueco del presupuesto de 2026 mediante nuevos impuestos y aumentos tributarios. La mayoría de magistrados consideró que, de manera preliminar, no se acreditó una crisis sobreviniente, grave e inminente que justificara concentrar poderes extraordinarios en el Ejecutivo ni pasar por encima del Congreso, y que mantener vigente la medida podía generar efectos irreversibles en el orden constitucional y en los contribuyentes. Con la decisión, quedan congelados tributos clave dirigidos a altos patrimonios y al sector financiero, lo que compromete la meta de recaudar entre 11 y 16,3 billones de pesos. El Gobierno denuncia una “ruptura del orden constitucional”, mientras oposición y gremios celebran el fallo y expertos anticipan un complejo ajuste fiscal.
Noticia generada con IA
URGENTECorte Constitucional frena emergencia económica de Petro y reabre el pulso por los impuestos
El alto tribunal congela el decreto 1390 y deja en el aire el plan fiscal del Gobierno
Resumen
Escucha el artículo
Versión en audio
Resumen ampliado en audio
Corte Constitucional frena emergencia económica de Petro y reabre el pulso por los impuestos
La Corte Constitucional de Colombia dio un golpe inesperado al corazón de la estrategia fiscal del gobierno de Gustavo Petro al suspender de manera provisional el Decreto 1390 de 2025, que había declarado la emergencia económica y social en todo el país. La medida congela, al menos temporalmente, el uso de poderes extraordinarios con los que el Ejecutivo buscaba tapar el hueco del presupuesto de 2026 mediante nuevos impuestos y ajustes tributarios.
Qué decidió la Corte y cuál fue su argumento central
La Sala Plena, con una votación de seis magistrados a favor y dos en contra, ordenó suspender los efectos del decreto “mientras se profiere una decisión de fondo” sobre su constitucionalidad. De manera paralela, también fue suspendido el decreto tributario que desarrollaba la emergencia, por considerar que sus efectos están íntimamente ligados al “decreto madre”.
La decisión se basa en la ponencia del magistrado Carlos Camargo, según la cual el Gobierno no acreditó, ni siquiera en forma preliminar, los requisitos exigidos por el artículo 215 de la Constitución: la existencia de hechos sobrevinientes, graves e inminentes que no puedan afrontarse con los instrumentos ordinarios. Para la mayoría, los problemas fiscales y sociales invocados son en buena medida estructurales o previsibles, por lo que no justifican un estado de excepción.
Camargo advirtió además del riesgo de convertir la emergencia en un “atajo administrativo” para sortear al Congreso en materia tributaria, y de permitir que, bajo la apariencia de urgencia, el Ejecutivo rediseñe el sistema de impuestos y el presupuesto anual sin el debate legislativo ordinario. La suspensión, subrayó la ponencia, busca evitar efectos jurídicos irreversibles mientras se resuelve el caso de fondo.
Las facultades y los impuestos que quedan en pausa
Con la suspensión, el Ejecutivo pierde temporalmente la facultad de dictar decretos con fuerza de ley amparados en la emergencia, lo que incluye la creación de nuevos tributos y la modificación acelerada de los existentes. También queda congelada la posibilidad de hacer reordenamientos presupuestales extraordinarios ligados a esos ingresos adicionales.
En la práctica, quedan en pausa aumentos del impuesto al patrimonio con tarifas progresivas para los patrimonios más altos y una fuerte sobretasa al sector financiero, así como incrementos del IVA y del impuesto al consumo en productos específicos como licores, nuevos gravámenes a las plataformas de juegos por internet y al comercio electrónico transfronterizo de bajo monto, además de ajustes en umbrales de exención para envíos desde el exterior. Todos estos tributos habían comenzado a regir a comienzos de año y ahora no podrán seguir cobrándose mientras se mantenga la medida cautelar.
El golpe al plan de recaudo para 2026
El Decreto 1390 nació con la promesa oficial de conseguir hasta 16,3 billones de pesos para cerrar la brecha del presupuesto de 2026, tras el hundimiento en el Congreso de la ley de financiamiento que buscaba exactamente esa cifra. Documentos del propio Gobierno y análisis posteriores hablaban de un rango efectivo de entre 11 y 16 billones, dependiendo de la velocidad de aplicación de los impuestos y de la respuesta de los contribuyentes.
La suspensión deja en el aire esos recursos. Medios económicos y expertos señalan que, aunque parte del desfinanciamiento podría cubrirse con mayor endeudamiento o recortes de gasto, existe un riesgo real para programas sociales, obligaciones en salud y seguridad, y el pago del servicio de la deuda. Algunos cálculos citados ante la Corte advertían incluso que, si al final se declara inexequible la emergencia, podría abrirse la puerta a reclamos y devoluciones de los impuestos ya recaudados bajo su amparo.
Gobierno, oposición y expertos: choque institucional en escalada
El presidente Petro reaccionó con dureza, calificando la decisión como una “ruptura real del orden constitucional” y acusando al tribunal de prejuzgar contra su Gobierno y de proteger a los “megarricos” al frenar impuestos dirigidos a los sectores de mayores ingresos. Insistió en que la suspensión trasladará una crisis fiscal mayor a la sociedad y advirtió que el pueblo deberá decidir quién paga finalmente el costo de la deuda. Varios ministros han sostenido que se limita injustamente la capacidad del Estado para responder a una coyuntura fiscal excepcional.
En la acera opuesta, senadores de oposición y líderes de partidos tradicionales celebraron la suspensión, argumentando que confirma que no existía un hecho grave e imprevisible que habilitara el estado de excepción y que el Gobierno intentó “saltarse al Congreso” para imponer impuestos por decreto. Gremios empresariales y de comercio exterior también saludaron la decisión, al considerar que los nuevos tributos generaban incertidumbre y afectaban inversión y consumo. Varios constitucionalistas y economistas, entre ellos exfuncionarios del propio Ejecutivo, habían advertido a la Corte que la emergencia desdibujaba la frontera entre la normalidad institucional y la excepción y que los problemas fiscales descritos podían atenderse con instrumentos ordinarios, aunque a costa de difíciles acuerdos políticos.
A la espera del fallo de fondo, que podría tardar varios meses, el país entra en una fase de alta tensión fiscal e institucional. El Gobierno deberá decidir si insiste en su diseño tributario ante el nuevo Congreso o si opta por una mezcla de endeudamiento adicional y recortes, mientras la Corte define hasta dónde puede llegar un Ejecutivo en el uso de estados de emergencia para resolver crisis presupuestales recurrentes.
Análisis y resumen ampliado con IA
La Sala Plena de la Corte Constitucional decidió por seis votos contra dos suspender provisionalmente el Decreto Legislativo 1390 de 2025, que declaró la emergencia económica y social tras el hundimiento de la ley de financiamiento con la que el Gobierno esperaba recaudar 16,3 billones de pesos para el presupuesto de 2026. Según la ponencia del magistrado Carlos Camargo, el Ejecutivo no demostró, siquiera de forma inicial, la existencia de hechos sobrevinientes, graves e imprevisibles ni la insuficiencia de las herramientas ordinarias, condiciones que exige el artículo 215 de la Constitución para acudir a estados de excepción. La Corte también congeló el decreto tributario que desarrollaba la emergencia, deteniendo aumentos del impuesto al patrimonio, gravámenes al sector financiero y al consumo específico. Analistas calculan que la suspensión golpea un plan de recaudo que se movía entre 11 y 16 billones, y obligará al Gobierno a negociar de nuevo con el próximo Congreso, mientras arrecian las tensiones entre el presidente Petro, la oposición y los gremios empresariales.
Fuentes y referencias
Esta publicación no tiene fuentes enlazadas registradas. Si necesitas verificar un dato, contacta con el proyecto y señala el artículo y el dato concreto.