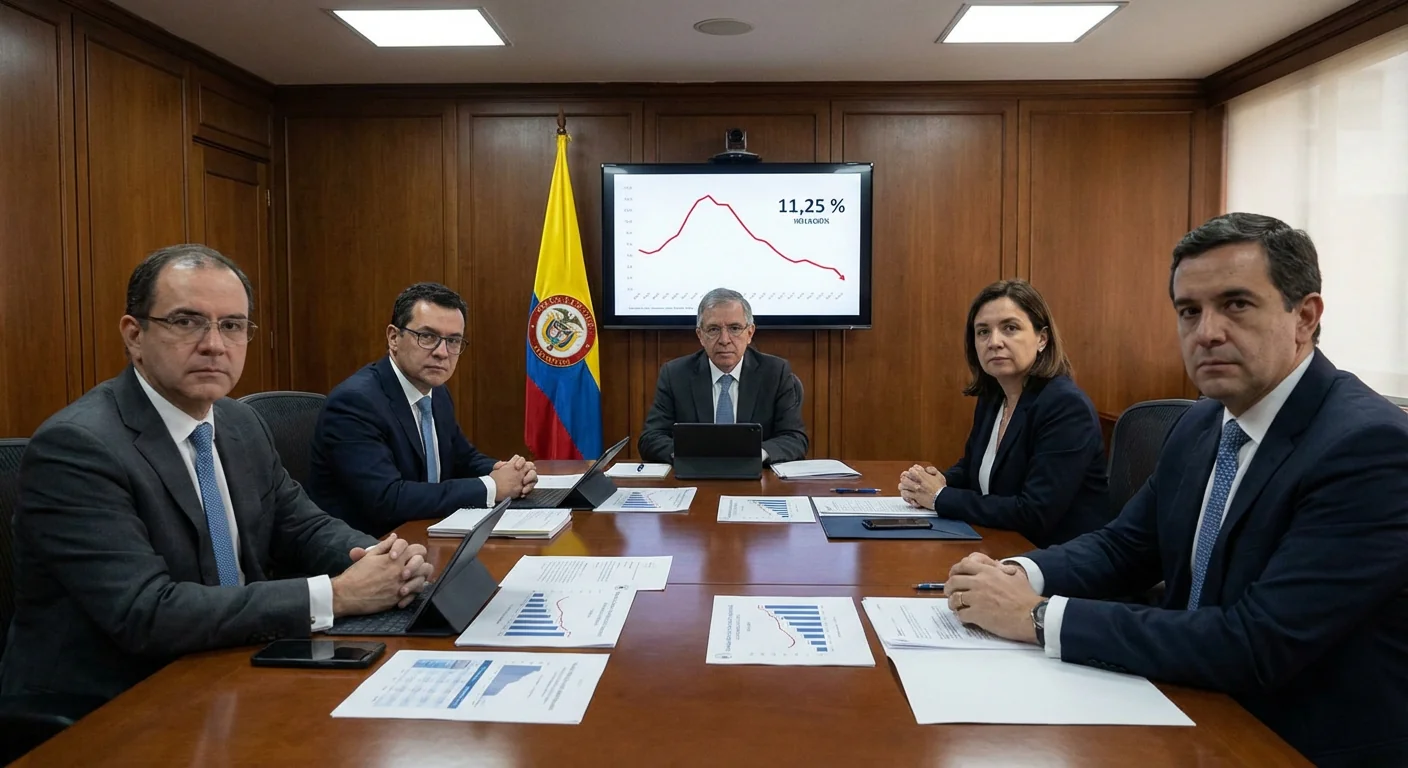
El Banco de la República elevó hoy su tasa de interés de referencia al 11,25 %, un aumento de 100 puntos básicos que sorprendió a parte del mercado y tensó aún más la relación con el Gobierno, después de que el ministro de Hacienda se retirara de la reunión de la junta. La decisión se justifica en una inflación que ronda el 5,3 % anual, lejos de la meta de 3 %, y en expectativas de precios que se han desanclado al alza. El nuevo nivel encarece el crédito y reduce el impulso del consumo y la inversión, al tiempo que puede apoyar al peso frente al dólar, en un contexto de fuerte debate entre analistas sobre si el remedio será más costoso que la enfermedad inflacionaria.
Noticia generada con IA
URGENTEBanco de la República sube la tasa al 11,25 %: qué cambia para los bolsillos colombianos
La decisión busca contener una inflación terca, pero aumenta el riesgo de freno económico
Resumen
Escucha el artículo
Versión en audio
Resumen ampliado en audio
Banco de la República sube la tasa al 11,25 %: qué cambia para los bolsillos colombianos
0:00--:--
El Banco de la República llevó hoy su tasa de interés de referencia al 11,25 %, tras aprobar un incremento de 100 puntos básicos en su segunda reunión del año. El movimiento se da en un ambiente poco habitual: el ministro de Hacienda abandonó la sesión antes del anuncio y luego habló de una “ruptura” con la mayoría de la junta, mientras el gerente del Emisor defendió la autonomía del banco y recordó que su mandato es proteger el poder adquisitivo de la moneda.
Por qué sube la tasa
Pese a una moderación reciente, la inflación anual sigue alrededor del 5,3 %, muy por encima del objetivo de 3 %. Los datos de febrero mostraron una variación todavía elevada del índice de precios, con presiones en alimentos y servicios, y un avance mensual algo menor al que anticipaban las encuestas, pero insuficiente para cantar victoria.
Aún más preocupantes para el banco central son las expectativas: encuestas a analistas y el propio equipo técnico del Emisor elevaron sus pronósticos de inflación para el cierre de 2026 hacia niveles cercanos al 6,3 %, lo que implica reconocer que la convergencia a la meta se ha vuelto más lenta y frágil.
En el mercado de deuda, la curva de TES se ha invertido, con rendimientos a corto plazo por encima de los de largo plazo, una señal de que los inversionistas exigen más premio por el riesgo inmediato y temen un enfriamiento de la economía. Además, indicadores como el “break-even” de inflación a un año se ubican por encima del 6 %, reflejando que los mercados no dan por controladas las presiones de precios.
Impacto en el crédito y el consumo
Cuando la tasa de referencia sube, el costo del dinero para bancos y demás entidades financieras también aumenta. Esto tiende a trasladarse gradualmente a las tasas de los créditos de consumo, las tarjetas de crédito y los préstamos de libre inversión, muchos de ellos a tasa variable. En la práctica, los hogares que ya están endeudados verán cuotas más altas o plazos más largos, y quienes pensaban endeudarse encontrarán condiciones menos atractivas.
Ese encarecimiento del crédito busca, precisamente, enfriar el ritmo del gasto. Bienes durables como vehículos, electrodomésticos y tecnología suelen financiarse con préstamos, por lo que su demanda tiende a desacelerarse. Las familias con ingresos más ajustados destinan una mayor parte de su presupuesto a pagar intereses y reducen compras no esenciales, lo que resta impulso al comercio y a los servicios.
Inversión, empleo y crecimiento
Las empresas también enfrentan un costo financiero más alto. Para proyectos de ampliación de capacidad, construcción de nuevas plantas u obras de infraestructura, una tasa de referencia en 11,25 % implica mayores exigencias de rentabilidad para justificar la inversión. Sectores intensivos en crédito, como la construcción de vivienda, son especialmente sensibles y podrían aplazar lanzamientos o reducir su ritmo de obras.
Ese freno en la inversión suele traducirse, con rezago, en una creación de empleo más lenta. Varios centros de estudio ya venían advirtiendo que el crecimiento de Colombia para este año y el próximo sería moderado, alrededor del 2,5 % o ligeramente superior, en un contexto de tasas altas y retos fiscales. Una política monetaria más restrictiva puede evitar un brote inflacionario más prolongado, pero al precio de una actividad económica menos dinámica y un mercado laboral más frágil.
Qué puede pasar con el dólar
Un nivel de tasa de interés más alto suele hacer más atractivos los activos en pesos para inversionistas locales y extranjeros, lo que tiende a apoyar al peso frente al dólar. Si los mercados perciben que el Emisor está actuando con firmeza y que las cuentas fiscales siguen bajo control, el resultado podría ser una moneda relativamente estable o incluso algo más fuerte.
Sin embargo, si el aumento de la tasa se interpreta como señal de una economía al borde de una desaceleración mayor, o si la tensión política entre el Gobierno y el banco central alimenta la incertidumbre, el efecto podría ser el contrario: mayores primas de riesgo, salidas de capital y presiones de depreciación. En ese escenario, las familias y empresas verían encarecerse nuevamente bienes importados y deudas en dólares, complicando el esfuerzo contra la inflación.
El debate entre analistas: ¿remedio necesario o riesgo excesivo?
Los analistas más ortodoxos consideran que el movimiento era inevitable. Argumentan que permitir que la inflación y sus expectativas se alejen de la meta deterioraría la credibilidad del Banco de la República y, a la larga, exigiría ajustes aún más dolorosos. Para este grupo, el costo de un crecimiento algo más bajo en el corto plazo es el precio de preservar la estabilidad de precios y el poder adquisitivo de los salarios.
Otros economistas advierten que el banco podría estar “sobre reaccionando” justo cuando algunos indicadores empezaban a ceder. Subir la tasa hasta 11,25 % en medio de una curva de TES invertida y señales de enfriamiento de la actividad, sostienen, eleva el riesgo de una recesión o de un estancamiento prolongado, golpeando sobre todo a hogares endeudados y pequeñas empresas.
A ese debate técnico se suma la arista política. La salida del ministro de Hacienda de la reunión y su discurso posterior sobre una ruptura con la junta alimentan la percepción de choque institucional. Si la confrontación se profundiza, podría elevar la incertidumbre regulatoria y fiscal, y terminar neutralizando parte del objetivo de estabilizar expectativas. Por ahora, el mensaje del Emisor es claro: la prioridad sigue siendo domar la inflación, aun a costa de un camino más empinado para el crecimiento y el empleo.
Análisis y resumen ampliado con IA
La junta del Banco de la República decidió elevar su tasa de política monetaria de 10,25 % a 11,25 %, manteniendo un ciclo de alzas más agresivo de lo que esperaban muchas encuestas de analistas. El emisor argumenta que la inflación, que se sitúa en torno al 5,3 % anual, y el repunte de las expectativas hacia niveles cercanos o superiores al 6 % para 2026, exigen una señal de firmeza para recuperar la convergencia a la meta de 3 %. En los mercados, el movimiento se suma a una curva de TES invertida y a advertencias sobre un posible frenazo de la economía. El aumento encarecerá créditos de consumo, vivienda y empresariales, moderará el gasto de los hogares y podría retrasar proyectos de inversión y contratación, aunque también podría sostener al peso y evitar un deterioro mayor de la confianza en la economía colombiana.
Fuentes y referencias
Esta publicación no tiene fuentes enlazadas registradas. Si necesitas verificar un dato, contacta con el proyecto y señala el artículo y el dato concreto.